Käytä Xe:n asuntolainakorkolaskuria.

Valitse maasi
Valitse maa, josta olet ostamassa kiinteistöä, niin saat asuntolainalaskelmat paikallisten korkojen perusteella.

Syötä ominaisuuden arvo
Lisää kiinteistösi arvo, jotta voimme laskea lainasumman ja arvioida kuukausittaiset lyhennykset.

Lisää talletussumma
Syötä talletuksen määrä. Tämä määrittää lainan koon ja kuukausittaiset asuntolainan lyhennykset.

Valitse laina-aika
Valitse laina-aika, jotta voit määrittää kuukausittaiset lyhennykset ja ajan kuluessa maksettavan kokonaiskoron.

Syöttökorko
Kirjoita arvioitu korko, jonka odotat saavasi. Tämä vaikuttaa ajan mittaan maksettavien korkojen kokonaismäärään.

Valitse lähetysvaluutta
Valitse valuutta, jolla haluat maksaa, ja näet kuukausittaiset asuntolainan lyhennykset muunnettuina reaaliajassa.
Asuntolainan kustannuksiin sisällytetyt kulut
Omaisuuden arvo: Tämä on kokonaissumma, jonka maksat asunnosta. Kiinteistön arvo vaikuttaa suoraan asuntolainan määrään, kuukausittaisiin lyhennyksiin ja kokonaiskustannuksiin. Kun ostat kiinteistöä, ota huomioon muut kulut, kuten lakimiesmaksut, kunnalliset maksut ja kotivakuutus, jotta pysyt budjetissasi.
Talletus: Kun ostat asunnon, sinun on maksettava etukäteen tietty prosenttiosuus kiinteistön kokonaisarvosta, jota kutsutaan myös käsirahaksi. Suurempi talletus pienentää lainasummaa ja pienentää kuukausittaisia lyhennyksiä, kun taas pienempi talletus lisää näitä kustannuksia.
Korko: Korko: Korko on prosenttiosuus lainasummasta, jonka lainanantaja veloittaa sinulta rahan lainaamisesta, mikä vaikuttaa kuukausittaisiin takaisinmaksuihin. Alhaisempi korko pienentää lainan kokonaiskustannuksia, kun taas korkeampi korko kasvattaa niitä.
Laina-aika: Laina-aika on aika, joka kuluu asuntolainan takaisinmaksuun. Voit valita laina-ajan 10-30 vuoden välillä. Lyhyemmällä laina-ajalla kuukausittaiset lyhennykset ovat suuremmat, mutta kokonaiskorko on pienempi. Pidempi laina-aika pienentää kuitenkin asuntolainan lyhennyksiä ja lisää kokonaiskorkokustannuksia.
LMI: Lainanantajan kiinnitysvakuutus vaaditaan yleensä, jos talletussumma on alle 20% asuntoa ostettaessa. Tämä suojaa lainanantajaa siltä varalta, ettet pysty maksamaan lainaa takaisin. LMI lisätään yleensä kuukausittaisiin lyhennyksiin, mutta se voidaan maksaa myös etukäteen.
Kotivakuutus: Lainanantajat saattavat vaatia, että sinulla on kotivakuutus, joka kattaa kiinteistön rakenteet tulipalon, tulvien, myrskyjen tai muiden katastrofien aiheuttamien vahinkojen varalta. Tämä vaatimus on tyypillisesti lainan ehto, mutta voit valita eri tasoisia vakuutusturvatakeita ja -kustannuksia omaisuutesi mukaan.
Asuntolainan maksukaava
Tämä kaava auttaa sinua laskemaan kuukausittaiset asuntolainan lyhennykset, jotka perustuvat vain lainasummaan ja korkoon. Se ei sisällä lisäkustannuksia, kuten kunnallisveroa, kotivakuutusta tai muita maksuja, jotka voivat nostaa kuukausittaista kokonaismaksua.
Laske kuukausittaiset asuntolainan lyhennykset manuaalisesti tämän kaavan avulla: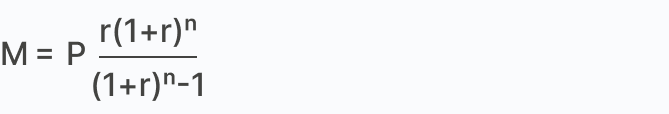
Tässä on jaottelu:
M= Kuukausittaiset lyhennykset:
Tämä on ratkaisusi. Aloita keräämällä lainan tiedot. Nämä tekijät määräävät, kuinka paljon maksat takaisin kuukausittain.
P = Lainan määrä:
Tämä on lainan loppusumma eli se kokonaismäärä, jonka olet vielä velkaa lainastasi. Lainasaldosi vaikuttaa suoraan kuukausittaisiin lyhennyksiin, korkokuluihin ja asuntosi pääomaan. Omistusoikeus omaisuuteesi kasvaa sitä mukaa, kun saldo pienenee.
r = Kuukausikorko:
Lainan korko on vuotuinen korko, joka maksetaan kuukausittain vuoden aikana. Kuukausikorko saadaan jakamalla vuosiprosentti vuoden kuukausien lukumäärällä. Jos vuotuinen korkosi on esimerkiksi 5%, tämä näyttää 0,05/12 = 0,004167.
n = Takaisinmaksujen määrä:
Tämä on laina-aikana suoritettavien takaisinmaksujen kokonaismäärä. Kokonaismäärän saat kertomalla laina-aikasi vuosina 12:lla. Jos laina-aikasi on esimerkiksi 30 vuotta, tämä näyttää 30x12 = 360. Tämä tarkoittaa, että maksat yhteensä 360 lyhennystä laina-aikana.
Yleiset asuntolainavaihtoehdot
Asuntolainat määräytyvät korkorakenteen, kuten kiinteän tai vaihtuvan lainan, tai takaisinmaksutavan, kuten vaihtuvan (pääoma ja korko) tai vain korkoa maksavan lainan, mukaan. Yleisiä asuntolainatyyppejä ovat kiinteäkorkoiset, vaihtuvakorkoiset ja jaetun koron lainat.
Asuntolainan takaisinmaksuvaihtoehdot
Asuntolainan takaisinmaksutyypeillä tarkoitetaan erilaisia tapoja maksaa laina takaisin.
Pääoman ja korkojen takaisinmaksu: Pääoma- ja korkolaina: Pääoma- ja korkolaina on asuntolaina, jonka kuukausittaiset lyhennykset kattavat sekä pääoman että koron. Korko on vaihtuva, mikä tarkoittaa, että se muuttuu ajan myötä, mikä voi aiheuttaa kuukausittaisten lyhennysten vaihtelua. Tämä asuntolaina on tarkoitettu ostajille, jotka haluavat, että laina maksetaan kokonaisuudessaan takaisin laina-ajan loppuun mennessä.
Pelkkä koron takaisinmaksu: Korolliset asuntolainat edellyttävät, että maksat joka kuukausi vain koron, mutta lainasumma pysyy muuttumattomana. Korotonta laina-aikaa on noin 1-5 vuotta, minkä jälkeen laina muuttuu takaisin pääomalainaksi, ellet hae uutta korotonta laina-aikaa.
Asuntolainan korkovaihtoehdot
Näin korkoa sovelletaan lainaan, mikä vaikuttaa siihen, pysyykö korko samana vai vaihteleeko se koko laina-ajan.
Kiinteäkorkoinen laina: Kiinteäkorkoinen laina: Kiinteäkorkoisessa lainassa korko pysyy samana tietyn ajan, yleensä 1-5 vuotta. Tämän vuoksi kuukausittaiset lyhennykset pysyvät johdonmukaisina ja ennustettavina. Kun määräaika on päättynyt, sinun on päätettävä jälleenrahoittaa lainasi ja saada uusi kiinteä sopimus. Muussa tapauksessa laina palaa vaihtuvaan korkoon.
Vaihtuvakorkoinen laina: Vaihtuvakorkoinen laina: Vaihtuvakorkoinen laina on asuntolaina, jonka korko muuttuu ajan mittaan yleensä Uuden-Seelannin keskuspankin (Reserve Bank of New Zealand, RBNZ) käteiskoron mukaan. Tämä tarkoittaa, että kuukausittaiset lyhennykset voivat kasvaa tai pienentyä korkomuutosten mukaan.
Jaetun koron laina: Jakokorkoinen laina on kiinteäkorkoisten ja vaihtuvakorkoisten lainojen yhdistelmä. Osa lainasta on kiinteäkorkoista ja osa vaihtuvakorkoista. Tämä lainatyyppi tarjoaa tasapainon vaihtuvan koron joustavuuden ja kiinteän koron varmuuden välillä.
Yhteiset ostokustannukset kiinteistöä ostettaessa
Valtuusto ja vesimaksut: Valtuusto- ja vesimaksut ovat kiinteistösi arvoon perustuva kunnallisvero. Se auttaa rahoittamaan jätteiden keräystä, teiden kunnossapitoa, puistoja, kirjastoja ja muita kunnallisia palveluja.
Kiinteistöarviointimaksu: Ennen kuin ostat kiinteistön, saatat haluta palkata ammattimaisen arvioijan arvioimaan kodin kunnon ja arvon. Vaikka tämä on vapaaehtoista, sitä suositellaan, jotta voit varmistaa, että kiinteistön arvo on oikea. Maksut voivat vaihdella suoritetun tutkimuksen tyypin mukaan.
Oikeudenkäyntikulut: Lakimieskulut tarkoittavat kustannuksia, jotka maksetaan luvan saaneelle kiinteistönvälittäjälle kiinteistön oston oikeudellisten näkökohtien hoitamisesta. Nämä palkkiot kattavat yleensä kiinteistön etsinnät, sopimuksen tarkistuksen, omistusoikeuden siirron ja varojen siirron käsittelyn.
Lainan perustamismaksu: Tämä on kertaluonteinen maksu, jonka lainanantaja perii lainan perustamiskustannusten kattamiseksi. Tämä kattaa yleensä hakemuksen käsittelyn, lainaasiakirjojen laatimisen ja kiinteistön arvioinnin.

Mittaa kohtuuhintaisuutta DTI-suhteen säännön avulla
Velkojen ja tulojen suhde (DTI) osoittaa, kuinka suuri osa bruttotuloistasi menee kaikkien velkojen maksamiseen. Lainanantajat tarkistavat tämän avulla, onko sinulla varaa lainan takaisinmaksuun. Lainanantajat suosivat, että DTI-suhde on 35% - 40%, mikä tarkoittaa, että enintään tämä määrä kokonaistuloista saa mennä velkojen maksuun. Jos DTI-arvosi on alle 40%, sinua pidetään matalan riskin lainanottajana. Jos ylität 40%, sinua pidetään suuririskisenä.
Seuraavat vaiheet asuntolainan lyhennysten laskemisen jälkeen
Kun olet arvioinut asuntolainan lyhennykset, noudata seuraavia ohjeita, jotta voit edetä kiinteistön ostossa.
Vaihe 1: Vertaile eri lähteistä saatavia asuntolainavaihtoehtoja, korkoja ja maksuja löytääksesi tarpeisiisi parhaiten sopivan tarjouksen.
Vaihe 2: Hanki ennakkohyväksyntä lainalle. Kyseessä on lainanantajan ehdollinen hyväksyntä, joka antaa sinulle arvion siitä, kuinka paljon voit lainata.
Vaihe 3: Aloita asunnon ostaminen. Kun olet löytänyt kodin, tee tarjous kiinteistönvälittäjän kautta ja neuvottele paras mahdollinen sopimus myyjän kanssa.
Vaihe 4: Kun tarjouksesi on hyväksytty, voit virallisesti hakea asuntolainaa. Lainanantaja tarkistaa taloutesi ja järjestää kiinteistön arvioinnin varmistaakseen, että koti on lainasumman arvoinen.
Vaihe 5: Palkkaa kiinteistönvälittäjä. He huolehtivat oikeudellisista tarkastuksista, kiinteistöjen etsinnöistä, sopimusten valmistelusta ja varmistavat, ettei kotiin liity oikeudellisia ongelmia.
Vaihe 6: Vaihda sopimukset ja maksa takuumaksu. Kun lakisääteiset tarkastukset on tehty, maksat käsirahan ja saat kaupan laillisesti sitovaksi.
Vaihe 7: Valmistumispäivänä loput varat siirretään ja kiinteistönvälittäjäsi rekisteröi kiinteistön nimiinne.