Użyj kalkulatora oprocentowania kredytu hipotecznego Xe

Wybierz swój kraj
Wybierz kraj, w którym kupujesz nieruchomość, aby uzyskać obliczenia kredytu mieszkaniowego na podstawie lokalnych stawek.

Wprowadź wartość właściwości
Dodaj wartość swojej nieruchomości, aby pomóc nam obliczyć kwotę pożyczki i oszacować miesięczne spłaty.

Dodaj kwotę depozytu
Wprowadź kwotę depozytu. Określa to wielkość pożyczki i miesięczne spłaty kredytu mieszkaniowego.

Wybierz termin pożyczki
Wybierz termin pożyczki, aby określić miesięczne spłaty i całkowite odsetki zapłacone w czasie.

Wprowadzona stopa procentowa
Wprowadź szacunkową stopę procentową, którą spodziewasz się otrzymać. Wpływa to na całkowitą kwotę odsetek zapłaconych w czasie.

Wybierz walutę wysyłania
Wybierz walutę, w której chcesz zapłacić, aby zobaczyć miesięczne spłaty kredytu mieszkaniowego przeliczane w czasie rzeczywistym.
Wydatki uwzględnione w kosztach kredytu mieszkaniowego
Wartość nieruchomości: Jest to całkowita kwota, którą zapłacisz za dom. Wartość nieruchomości wpływa bezpośrednio na kwotę kredytu mieszkaniowego, miesięczne spłaty i ogólne koszty. Kupując nieruchomość, weź pod uwagę inne wydatki, takie jak opłaty prawne, stawki komunalne, i ubezpieczenie domu, aby pozostały w ramach budżetu.
Depozyt: Kupując dom, musisz zapłacić z góry procent całkowitej wartości nieruchomości, inaczej zwany depozytem. Wyższy depozyt zmniejsza kwotę pożyczki i obniża miesięczne spłaty, podczas gdy mniejszy depozyt zwiększa te koszty.
Stopa procentowa: Oprocentowanie to procent kwoty pożyczki, którą pożyczkodawca pobierze od Ciebie za pożyczanie pieniędzy, wpływając na miesięczne spłaty. Niższa stawka obniża całkowity koszt kredytu, podczas gdy wyższa stawka zwiększa go.
Okres pożyczki: Okres pożyczki to czas potrzebny na spłatę kredytu mieszkaniowego. Możesz wybrać warunki pożyczki w dowolnym miejscu od 10 do 30 lat. Krótszy okres będzie miał wyższe miesięczne spłaty, ale ogólnie niższe odsetki. Jednak dłuższy okres obniża spłatę kredytu mieszkaniowego i zwiększa całkowite koszty odsetek.
LMI: Ubezpieczenie kredytodawcy kredytodawcy jest zwykle wymagane, jeśli kwota depozytu jest mniejsza niż 20% przy zakupie domu. Chroni to pożyczkodawcę w przypadku, gdy nie będziesz w stanie spłacić pożyczki. LMI jest zwykle dodawane do miesięcznych spłat, ale można je również wypłacić z góry.
Ubezpieczenie domu: Kredytodawcy mogą wymagać ubezpieczenia domu, aby pokryć strukturę nieruchomości przed szkodami spowodowanymi pożarami, powodziami, burzami lub innymi klęskami żywiołowymi. Ten wymóg jest zazwyczaj warunkiem pożyczki, ale możesz wybrać różne poziomy ubezpieczenia i kosztów w zależności od nieruchomości.
Formuła płatności kredytów hipotecznych
Ta formuła pomaga obliczyć miesięczne spłaty kredytu mieszkaniowego wyłącznie na podstawie kwoty pożyczki i stopy procentowej. Nie obejmuje żadnych dodatkowych kosztów, takich jak stawki komunalne, ubezpieczenie domu, ani jakiekolwiek opłaty, które mogą zwiększyć całkowitą miesięczną płatność.
Ręcznie oblicz miesięczne spłaty kredytu mieszkaniowego za pomocą następującego wzoru: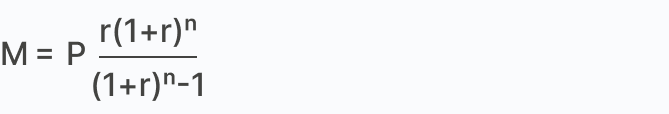
Oto podział:
M = miesięczne spłaty:
To jest to, co rozwiązujesz. Aby rozpocząć, zbierz szczegóły pożyczki. Te czynniki decydują o tym, ile będziesz spłacać każdego miesiąca.
P = kwota pożyczki:
Jest to saldo pożyczki lub całkowita kwota, którą nadal jesteś winien z tytułu pożyczki. Twoje saldo pożyczki bezpośrednio wpływa na miesięczne spłaty, koszty odsetek i kapitał własny domu. Zbudujesz więcej własności w swojej nieruchomości wraz ze spadkiem salda.
r = Miesięczna stopa procentowa:
Oprocentowanie kredytu to stopa roczna, która będzie wypłacana co miesiąc w ciągu roku. Aby znaleźć miesięczną stopę procentową, podziel roczny procent przez liczbę miesięcy w roku. Na przykład, jeśli Twoja roczna stopa procentowa wynosi 5%, wyglądałoby to na 0,05/12 = 0,004167.
n = Liczba spłat:
Jest to całkowita liczba spłat, które dokonasz w ciągu okresu trwania pożyczki. Aby znaleźć całkowitą kwotę, pomnóż okres kredytowania w latach przez 12. Na przykład, jeśli okres kredytowania wynosi 30 lat, wyglądałoby to na 30x12 = 360. Oznacza to, że w sumie dokonasz 360 spłat w ciągu całego okresu pożyczki.
Typowe opcje kredytu mieszkaniowego
Kredyty mieszkaniowe są zdeterminowane przez strukturę stóp procentowych, takich jak pożyczki stałe lub zmienne, lub ich metoda spłaty, taka jak zmienna (kapitał i odsetki) lub tylko oprocentowana. Typowe rodzaje kredytów mieszkaniowych obejmują pożyczki o stałym oprocentowaniu, o zmiennym oprocentowaniu i pożyczki podzielone.
Opcje spłaty kredytu mieszkaniowego
Rodzaje spłaty kredytu mieszkaniowego odnoszą się do różnych metod spłaty pożyczki.
Spłata kapitału i odsetek: Kredyt główny i odsetkowy to pożyczka mieszkaniowa, w której miesięczne spłat y pokryją zarówno kapitał, jak i odsetki. Ta stopa procentowa jest zmienna, co oznacza, że będzie się zmieniać w czasie, co może powodować wahania miesięcznych spłat. Ta pożyczka mieszkaniowa jest przeznaczona dla kupujących, którzy chcą, aby pożyczka została spłacona w całości do końca okresu.
Spłata tylko na odsetki: Pożyczki mieszkaniowe tylko oprocentowane wymagają płacenia odsetek tylko co miesiąc, podczas gdy kwota pożyczki pozostaje niezmieniona. Okres oprocentowania trwa około 1 do 5 lat, a pożyczka powróci do pożyczki głównej i odsetkowej, chyba że ubiegasz się o inny okres oprocentowania.
Opcje odsetek kredytu mieszkaniowego
W ten sposób stopa procentowa zostanie zastosowana do pożyczki, wpływając na to, czy stopa pozostanie taka sama, czy będzie się zmieniać przez cały okres.
Pożyczka o stałym oprocentowaniu: W przypadku pożyczki o stałym oprocentowaniu odsetki pozostaną takie same przez określony okres, zwykle od 1 do 5 lat. Z tego powodu miesięczne spłaty pozostają spójne i przewidywalne. Po upływie ustalonego okresu musisz zdecydować się na refinansowanie, aby zapewnić nową stałą umowę. W przeciwnym razie pożyczka powróci do zmiennej stopy procentowej.
Pożyczka o zmiennym oprocentowaniu: Kredyt o zmiennym oprocentowaniu to pożyczka mieszkaniowa, w której stopa procentowa zmienia się w czasie, zwykle w odpowiedzi na stopę gotówkową Banku Rezerw Nowej Zelandii (RBNZ). Oznacza to, że miesięczne spłaty mogą wzrosnąć lub zmniejszać się w zależności od zmian stawek.
Pożyczka podzielona: Pożyczka podzielona to połączenie pożyczek o stałym oprocentowaniu i zmiennym oprocentowaniu. Część pożyczki ustalana jest według stałej stopy procentowej, podczas gdy druga część jest ustalana według zmiennej stopy procentowej. Ten rodzaj pożyczki oferuje równowagę między elastycznością zmiennej stopy procentowej a pewnością stałej stopy procentowej.
Wspólne koszty zakupu przy zakupie nieruchomości
Stawki samorządowe i wody: Stawki komunalne i wody są podatkiem samorządowym opartym na wartości Twojej nieruchomości. Pomaga finansować zbiórkę odpadów, utrzymanie dróg, parki, biblioteki i inne usługi społeczne.
Opłata za wycenę nieruchomości: Przed zakupem nieruchomości możesz zatrudnić profesjonalnego rzec zoznawcę, który oceni stan i wartość domu. Chociaż jest to opcjonalne, zaleca się, aby upewnić się, że wartość właściwości jest dokładna. Opłaty mogą się różnić w zależności od rodzaju przeprowadzonej ankiety.
Opłaty prawne: Opłaty prawne odnoszą się do kosztów poniesionych licencjonowanemu przewoźnikowi za obsługę prawnego aspektu zakupu nieruchomości. Opłaty te zazwyczaj obejmują przeszukanie nieruchomości, przegląd umów, przeniesienie tytułu własności i obsługę transferu środków.
O@@ płata za założenie pożyczki: Jest to jednorazowa opłata pobierana przez pożyczkodawcę w celu pokrycia kosztów założenia pożyczki. Zazwyczaj obejmuje to rozpatrzenie wniosku, przygotowanie dokumentów pożyczkowych i przeprowadzanie wycen nieruchomości.

Zmierz przystępność cenową za pomocą zasady współczynnika DTI
Stosunek długu do dochodu (DTI) pokazuje, ile twojego dochodu brutto idzie na spłatę wszystkich długów. Pożyczkodawcy używają tego, aby sprawdzić, czy możesz sobie pozwolić na spłatę pożyczki. Kredytodawcy wolą współczynnik DTI wynoszący 35% do 40%, co oznacza, że nie więcej niż ta kwota całkowitego dochodu powinna być przeznaczona na spłatę długów. Jeśli Twój DTI jest poniżej 40%, jesteś uważany za kredytobiorcę niskiego ryzyka. Jeśli przekroczysz 40%, będziesz uważany za wysokie ryzyko.
Kolejne kroki po obliczeniu spłat kredytu mieszkaniowego
Po oszacowaniu spłat kredytu mieszkaniowego wykonaj następujące kroki, aby przejść dalej z zakupem nieruchomości.
Krok 1: Porównaj opcje kredytu mieszkaniowego, stopy procentowe i opłaty z różnych źródeł, aby znaleźć najlepszą ofertę dla swoich potrzeb.
Krok 2: Uzyskajwstępnie zatwierdzenie pożyczki. Jest to warunkowa zgoda pożyczkodawcy, która daje oszacowanie, ile możesz pożyczyć.
Krok 3: Z acznij robić zakupy w domu. Gdy znajdziesz dom, złóż ofertę za pośrednictwem agenta nieruchomości i wynegocjuj najlepszą ofertę ze sprzedawcą.
Krok 4: Po zaakceptowaniu oferty możesz formalnie ubiegać się o pożyczkę mieszkaniową. Pożyczkodawca sprawdzi Twoje finanse i zorganizuje wycenę nieruchomości, aby upewnić się, że dom jest wart kwoty pożyczki.
Krok 5: Wynają ć przenośnika. Zajmą się kontrolami prawnymi, przeszukaniem nieruchomości, przygotowaniem umów i upewnią się, że nie ma problemów prawnych z domem.
Krok 6: Wymi eń umowy i zapłać depozyt. Po zakończeniu kontroli prawnych wpłacisz depozyt i sprawisz, że sprzedaż będzie prawnie wiążąca.
Krok 7: W dniu zakończenia pozostałe środki są przekazywane, a Twój przenośnik rejestruje nieruchomość na Twoje nazwisko.