Είστε νέοι στο Xe; Οι πρώτες 3 μεταφορές σας έχουν ειδική ισοτιμία. Ξεκινήστε.
Χρησιμοποιήστε τον υπολογιστή υπολογισμού επιτοκίων υποθηκών της Xe
Επιλέξτε τη χώρα σας
Επιλέξτε τη χώρα στην οποία πρόκειται να αγοράσετε ακίνητο για να λάβετε υπολογισμούς στεγαστικών δανείων με βάση τα τοπικά επιτόκια.
Εισάγετε την τιμή της ιδιότητας
Προσθέστε την αξία του ακινήτου σας για να μας βοηθήσετε να υπολογίσουμε το ποσό του δανείου σας και να εκτιμήσουμε τις μηνιαίες αποπληρωμές σας.
Προσθέστε το ποσό της κατάθεσης
Εισάγετε το ποσό της κατάθεσης. Αυτό καθορίζει το μέγεθος του δανείου σας και τις μηνιαίες αποπληρωμές του στεγαστικού δανείου.
Επιλέξτε διάρκεια δανείου
Επιλέξτε τη διάρκεια του δανείου σας για να καθορίσετε τις μηνιαίες αποπληρωμές σας και τους συνολικούς τόκους που πληρώνετε με την πάροδο του χρόνου.
Επιτόκιο εισόδου
Εισάγετε το εκτιμώμενο επιτόκιο που αναμένετε να λάβετε. Αυτό επηρεάζει το συνολικό ποσό των τόκων που καταβάλλονται με την πάροδο του χρόνου.
Επιλέξτε νόμισμα αποστολής
Επιλέξτε το νόμισμα στο οποίο θέλετε να πληρώσετε για να δείτε τη μετατροπή των μηνιαίων δόσεων του στεγαστικού σας δανείου σε πραγματικό χρόνο.
Δαπάνες που συνυπολογίζονται στο κόστος του στεγαστικού δανείου
Αξία ακινήτου: Αυτό είναι το συνολικό ποσό που θα πληρώσετε για ένα σπίτι. Η αξία του ακινήτου επηρεάζει άμεσα το ποσό του στεγαστικού σας δανείου, τις μηνιαίες αποπληρωμές και το συνολικό κόστος. Όταν αγοράζετε ένα ακίνητο, λάβετε υπόψη σας και άλλα έξοδα, όπως νομικά έξοδα, δημοτικά τέλη και ασφάλιση κατοικίας, για να παραμείνετε εντός του προϋπολογισμού σας.
Κατάθεση: Όταν αγοράζετε ένα σπίτι, θα πρέπει να πληρώσετε προκαταβολικά ένα ποσοστό της συνολικής αξίας του ακινήτου, γνωστό και ως προκαταβολή. Μια υψηλότερη κατάθεση μειώνει το ποσό του δανείου σας και μειώνει τις μηνιαίες αποπληρωμές, ενώ μια μικρότερη κατάθεση αυξάνει αυτά τα έξοδα.
Επιτόκιο: Το επιτόκιο είναι το ποσοστό του ποσού του δανείου που ο δανειστής θα σας χρεώσει για το δανεισμό, επηρεάζοντας τις μηνιαίες αποπληρωμές σας. Ένα χαμηλότερο επιτόκιο μειώνει το συνολικό κόστος του δανείου σας, ενώ ένα υψηλότερο επιτόκιο το αυξάνει.
Διάρκεια δανείου: Η διάρκεια του δανείου είναι ο χρόνος που θα χρειαστεί για την αποπληρωμή του στεγαστικού σας δανείου. Μπορείτε να επιλέξετε όρους δανείου μεταξύ 10-30 ετών. Μια μικρότερη διάρκεια θα έχει υψηλότερες μηνιαίες αποπληρωμές αλλά λιγότερους τόκους συνολικά. Ωστόσο, η μεγαλύτερη διάρκεια μειώνει την αποπληρωμή του στεγαστικού δανείου και αυξάνει το συνολικό κόστος των τόκων.
LMI: Η ασφάλιση ενυπόθηκου δανείου του δανειστή συνήθως απαιτείται εάν το ποσό της κατάθεσής σας είναι μικρότερο από 20% κατά την αγορά κατοικίας. Αυτό προστατεύει τον δανειστή σε περίπτωση που δεν είστε σε θέση να αποπληρώσετε το δάνειό σας. Το LMI συνήθως προστίθεται στις μηνιαίες αποπληρωμές σας, αλλά μπορεί επίσης να καταβληθεί εκ των προτέρων.
Ασφάλιση κατοικίας: Οι δανειστές μπορεί να απαιτούν να έχετε ασφάλιση κατοικίας για την κάλυψη της δομής του ακινήτου έναντι ζημιών από πυρκαγιά, πλημμύρες, καταιγίδες ή άλλες καταστροφές. Αυτή η απαίτηση αποτελεί συνήθως όρο του δανείου, αλλά μπορείτε να επιλέξετε διαφορετικά επίπεδα κάλυψης και κόστους ανάλογα με το ακίνητό σας.
Τύπος πληρωμής υποθήκης
Ο τύπος αυτός σας βοηθά να υπολογίσετε τις μηνιαίες αποπληρωμές του στεγαστικού σας δανείου με βάση μόνο το ποσό του δανείου και το επιτόκιο. Δεν περιλαμβάνει τυχόν πρόσθετα έξοδα, όπως δημοτικά τέλη, ασφάλιση κατοικίας ή οποιαδήποτε τέλη που μπορεί να αυξήσουν τη συνολική μηνιαία πληρωμή σας.
Υπολογίστε χειροκίνητα τις μηνιαίες αποπληρωμές του στεγαστικού σας δανείου με αυτόν τον τύπο: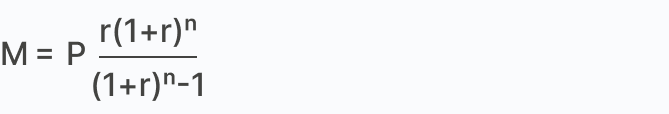
Ακολουθεί η ανάλυση:
M= Μηνιαίες αποπληρωμές:
Αυτό είναι το ζητούμενο. Για να ξεκινήσετε, συγκεντρώστε τα στοιχεία του δανείου σας. Αυτοί οι παράγοντες θα καθορίσουν το ποσό που θα αποπληρώνετε κάθε μήνα.
P = Ποσό δανείου:
Αυτό είναι το υπόλοιπο του δανείου ή το συνολικό ποσό που εξακολουθείτε να χρωστάτε στο δάνειό σας. Το υπόλοιπο του δανείου σας επηρεάζει άμεσα τις μηνιαίες αποπληρωμές σας, το κόστος των τόκων και την καθαρή αξία του σπιτιού σας. Καθώς το υπόλοιπο μειώνεται, θα αποκτάτε μεγαλύτερη κυριότητα στο ακίνητό σας.
r = Μηνιαίο επιτόκιο:
Το επιτόκιο του δανείου είναι ένα ετήσιο επιτόκιο που θα καταβάλλεται μηνιαίως κατά τη διάρκεια του έτους. Για να βρείτε το μηνιαίο επιτόκιο, διαιρέστε το ετήσιο ποσοστό με τον αριθμό των μηνών του έτους. Για παράδειγμα, εάν το ετήσιο επιτόκιο είναι 5%, αυτό θα μοιάζει με 0,05/12 = 0,004167.
n = Αριθμός αποπληρωμών:
Αυτός είναι ο συνολικός αριθμός των αποπληρωμών που θα πραγματοποιήσετε κατά τη διάρκεια της διάρκειας του δανείου σας. Για να βρείτε το συνολικό ποσό, πολλαπλασιάστε τη διάρκεια του δανείου σας σε έτη επί 12. Για παράδειγμα, εάν η διάρκεια του δανείου σας είναι 30 έτη, αυτό θα έμοιαζε με 30x12 = 360. Αυτό σημαίνει ότι θα κάνετε συνολικά 360 αποπληρωμές καθ' όλη τη διάρκεια του δανείου σας.
Κοινές επιλογές στεγαστικών δανείων
Τα στεγαστικά δάνεια προσδιορίζονται από τη δομή του επιτοκίου τους, όπως τα σταθερά ή τα κυμαινόμενα δάνεια, ή από τη μέθοδο αποπληρωμής τους, όπως τα κυμαινόμενα (κεφάλαιο και τόκοι) ή τα δάνεια μόνο για τόκους. Οι συνήθεις τύποι στεγαστικών δανείων περιλαμβάνουν δάνεια με σταθερό επιτόκιο, δάνεια με κυμαινόμενο επιτόκιο και δάνεια με διαιρεμένο επιτόκιο.
Επιλογές αποπληρωμής στεγαστικού δανείου
Οι τύποι αποπληρωμής στεγαστικών δανείων αναφέρονται στις διάφορες μεθόδους αποπληρωμής του δανείου.
Αποπληρωμή κεφαλαίου και τόκων: Το δάνειο κεφαλαίου και τόκων είναι ένα στεγαστικό δάνειο όπου οι μηνιαίες αποπληρωμές σας καλύπτουν τόσο το κεφάλαιο όσο και τους τόκους. Αυτό το επιτόκιο είναι κυμαινόμενο, πράγμα που σημαίνει ότι θα μεταβάλλεται με την πάροδο του χρόνου, γεγονός που μπορεί να προκαλέσει διακυμάνσεις στις μηνιαίες αποπληρωμές. Αυτό το στεγαστικό δάνειο απευθύνεται σε αγοραστές που επιθυμούν να εξοφληθεί πλήρως το δάνειο στο τέλος της διάρκειας.
Αποπληρωμή μόνο με τόκο: Τα στεγαστικά δάνεια μόνο για τόκους απαιτούν να πληρώνετε μόνο τους τόκους κάθε μήνα, ενώ το ποσό του δανείου παραμένει αμετάβλητο. Η περίοδος επιτοκίου διαρκεί περίπου 1 έως 5 έτη και το δάνειο θα επανέλθει σε δάνειο κεφαλαίου και τόκων, εκτός εάν υποβάλετε αίτηση για νέα περίοδο επιτοκίου.
Επιλογές επιτοκίου στεγαστικού δανείου
Αυτός είναι ο τρόπος με τον οποίο θα εφαρμοστεί το επιτόκιο στο δάνειο, επηρεάζοντας το αν το επιτόκιο θα παραμείνει το ίδιο ή θα αυξομειωθεί καθ' όλη τη διάρκεια του δανείου.
Δάνειο σταθερού επιτοκίου: Σε ένα δάνειο σταθερού επιτοκίου, το επιτόκιο παραμένει το ίδιο για μια καθορισμένη περίοδο, συνήθως 1 έως 5 έτη. Εξαιτίας αυτού, οι μηνιαίες αποπληρωμές παραμένουν συνεπείς και προβλέψιμες. Όταν λήξει η καθορισμένη περίοδος, θα πρέπει να επιλέξετε την αναχρηματοδότηση για να εξασφαλίσετε μια νέα σταθερή συμφωνία. Διαφορετικά, το δάνειο θα επανέλθει στο κυμαινόμενο επιτόκιο.
Δάνειο κυμαινόμενου επιτοκίου: Το δάνειο κυμαινόμενου επιτοκίου είναι ένα στεγαστικό δάνειο στο οποίο το επιτόκιο μεταβάλλεται με την πάροδο του χρόνου, συνήθως ανάλογα με το επιτόκιο ρευστότητας της Κεντρικής Τράπεζας της Νέας Ζηλανδίας (RBNZ). Αυτό σημαίνει ότι οι μηνιαίες αποπληρωμές σας μπορούν να αυξάνονται ή να μειώνονται ανάλογα με τις μεταβολές των επιτοκίων.
Δάνειο με χωριστό επιτόκιο: Ένα δάνειο με διαιρεμένο επιτόκιο είναι ένας συνδυασμός δανείων σταθερού και κυμαινόμενου επιτοκίου. Ένα μέρος του δανείου καθορίζεται με σταθερό επιτόκιο, ενώ το άλλο μέρος καθορίζεται με κυμαινόμενο επιτόκιο. Αυτός ο τύπος δανείου προσφέρει ισορροπία μεταξύ της ευελιξίας ενός κυμαινόμενου επιτοκίου και της βεβαιότητας ενός σταθερού επιτοκίου.
Κοινά έξοδα αγοράς κατά την αγορά ακινήτων
Συμβούλιο και συντελεστές νερού: Είναι ένας φόρος της τοπικής αυτοδιοίκησης που βασίζεται στην αξία του ακινήτου σας. Συμβάλλει στη χρηματοδότηση της αποκομιδής απορριμμάτων, της συντήρησης των δρόμων, των πάρκων, των βιβλιοθηκών και άλλων κοινοτικών υπηρεσιών.
Τέλος εκτίμησης ακινήτου: Πριν αγοράσετε ακίνητο, ίσως θελήσετε να προσλάβετε έναν επαγγελματία εκτιμητή για να εκτιμήσει την κατάσταση και την αξία του σπιτιού. Αν και αυτό είναι προαιρετικό, συνιστάται για να σας βοηθήσει να διασφαλίσετε ότι η αξία του ακινήτου είναι ακριβής. Τα τέλη μπορεί να ποικίλλουν ανάλογα με τον τύπο της έρευνας που διεξάγεται.
Νομικά έξοδα: Τα νομικά έξοδα αναφέρονται στο κόστος που καταβάλλεται σε αδειούχο μεταφορέα για το χειρισμό της νομικής πτυχής της αγοράς ενός ακινήτου. Οι αμοιβές αυτές καλύπτουν συνήθως την έρευνα ακινήτων, τον έλεγχο συμβολαίων, τη μεταβίβαση τίτλων και τη διαχείριση της μεταφοράς κεφαλαίων.
Προμήθεια σύστασης δανείου: Αυτό είναι ένα εφάπαξ τέλος που χρεώνεται από τον δανειστή για την κάλυψη του κόστους σύστασης ενός δανείου. Αυτό συνήθως καλύπτει τη διεκπεραίωση της αίτησης, την προετοιμασία των εγγράφων του δανείου και τη διενέργεια εκτιμήσεων των ακινήτων.
Μέτρηση της οικονομικής προσιτότητας με τον κανόνα του λόγου DTI
Ο λόγος χρέους προς εισόδημα (DTI) δείχνει πόσο από το ακαθάριστο εισόδημά σας πηγαίνει για την αποπληρωμή όλων των χρεών. Οι δανειστές το χρησιμοποιούν για να ελέγξουν αν μπορείτε να αντέξετε οικονομικά την αποπληρωμή του δανείου σας. Οι δανειστές προτιμούν μια αναλογία DTI μεταξύ 35% και 40%, πράγμα που σημαίνει ότι όχι περισσότερο από αυτό το ποσό του συνολικού εισοδήματός σας θα πρέπει να πηγαίνει για την πληρωμή των χρεών σας. Εάν το DTI σας είναι κάτω από 40%, θεωρείται ότι είστε δανειολήπτης χαμηλού κινδύνου. Εάν υπερβείτε τα 40%, θα θεωρηθείτε υψηλού κινδύνου.
Επόμενα βήματα μετά τον υπολογισμό των αποπληρωμών του στεγαστικού σας δανείου
Αφού υπολογίσετε τις αποπληρωμές του στεγαστικού σας δανείου, ακολουθήστε τα παρακάτω βήματα για να προχωρήσετε στην αγορά του ακινήτου σας.
Βήμα 1: Συγκρίνετε τις επιλογές στεγαστικών δανείων, τα επιτόκια και τις χρεώσεις από διάφορες πηγές για να βρείτε την καλύτερη προσφορά για τις ανάγκες σας.
Βήμα 2: Πάρτε προέγκριση για δάνειο. Πρόκειται για μια έγκριση υπό όρους από έναν δανειστή που σας δίνει μια εκτίμηση του ποσού που μπορείτε να δανειστείτε.
Βήμα 3: Αρχίστε να ψάχνετε για σπίτι. Μόλις βρείτε ένα σπίτι, κάντε μια προσφορά μέσω του μεσίτη και διαπραγματευτείτε την καλύτερη δυνατή συμφωνία με τον πωλητή.
Βήμα 4: Μόλις η προσφορά σας γίνει αποδεκτή, μπορείτε να υποβάλετε επίσημη αίτηση για στεγαστικό δάνειο. Ο δανειστής θα ελέγξει τα οικονομικά σας και θα κανονίσει μια εκτίμηση του ακινήτου για να βεβαιωθεί ότι το σπίτι αξίζει το ποσό του δανείου.
Βήμα 5: Προσλάβετε έναν μεταφορέα. Θα αναλάβουν τους νομικούς ελέγχους, τις έρευνες ακινήτων, την προετοιμασία της σύμβασης και θα βεβαιωθούν ότι δεν υπάρχουν νομικά ζητήματα με το σπίτι.
Βήμα 6: Ανταλλάξτε συμβόλαια και πληρώστε την προκαταβολή σας. Μόλις ολοκληρωθούν οι νομικοί έλεγχοι, θα καταβάλετε την προκαταβολή και θα καταστήσετε την πώληση νομικά δεσμευτική.
Βήμα 7: Την ημέρα της ολοκλήρωσης, τα υπόλοιπα κεφάλαια μεταφέρονται και ο μεταφορέας σας εγγράφει το ακίνητο στο όνομά σας.