Uporabite Xejev kalkulator obrestne mere za hipoteke

Izberite svojo državo
Izberite državo, v kateri kupujete nepremičnino, da dobite izračune stanovanjskega posojila na podlagi lokalnih obrestnih mer.

Vnesite vrednost nepremičnine
Dodajte vrednost svoje nepremičnine, da bomo lahko izračunali znesek vašega posojila in ocenili vaše mesečne obroke.

Dodajte znesek pologa
Vnesite znesek pologa. To določa višino vašega posojila in mesečne obroke stanovanjskega kredita.

Izberite rok posojila
Izberite rok odplačevanja posojila, da določite mesečna plačila in skupne obresti, ki jih boste plačali skozi čas.

Vhodna obrestna mera
Vnesite ocenjeno obrestno mero, ki jo pričakujete. To vpliva na skupni znesek obresti, plačanih skozi čas.

Izberite valuto za pošiljanje
Izberite valuto, v kateri želite plačati, da si ogledate pretvorbo mesečnih obrokov stanovanjskega kredita v realnem času.
Stroški, vključeni v stroške stanovanjskega posojila
Vrednost nepremičnine: To je skupni znesek, ki ga boste plačali za dom. Vrednost nepremičnine neposredno vpliva na višino vašega stanovanjskega posojila, mesečna plačila in skupne stroške. Pri nakupu nepremičnine upoštevajte tudi druge stroške, kot so odvetniški stroški, davek na nepremičnine in zavarovanje stanovanja, da ostanete v okviru svojega proračuna.
Varščina: Pri nakupu nepremičnine boste morali vnaprej plačati odstotek celotne vrednosti nepremičnine, sicer znan kot varščina. Višji polog zmanjša znesek posojila in zniža mesečne obroke, medtem ko manjši polog te stroške poveča.
Obrestna mera: Obrestna mera je odstotek zneska posojila, ki vam ga bo posojilodajalec zaračunal za izposojo denarja, kar vpliva na vaša mesečna plačila. Nižja obrestna mera zniža skupne stroške posojila, višja pa jih zviša.
Rok odplačevanja posojila: Rok odplačevanja posojila je čas, ki ga boste potrebovali za odplačilo stanovanjskega posojila. Izbirate lahko med roki posojila, ki so od 10 do 30 let. Krajši rok bo imel višja mesečna plačila, vendar manj plačanih obresti na splošno. Vendar pa daljše obdobje znižuje odplačila stanovanjskega posojila in povečuje skupne stroške obresti.
LMI: Zavarovanje hipoteke posojilodajalca je običajno potrebno, če je znesek vašega pologa pri nakupu stanovanja manjši od 20 %. To ščiti posojilodajalca v primeru, da ne morete odplačati posojila. LMI se običajno doda vašim mesečnim obrokom, lahko pa se plača tudi vnaprej.
Zavarovanje doma: Posojilodajalci lahko zahtevajo, da imate zavarovanje doma, ki krije strukturo nepremičnine pred škodo zaradi požara, poplav, neurij ali drugih nesreč. Ta zahteva je običajno pogoj za posojilo, vendar lahko glede na vašo nepremičnino izberete različne ravni kritja in stroškov.
Formula za plačilo hipoteke
Ta formula vam pomaga izračunati mesečne obroke stanovanjskega kredita samo na podlagi zneska posojila in obrestne mere. Ne vključuje dodatnih stroškov, kot so komunalne storitve, zavarovanje doma ali kakršne koli pristojbine, ki bi lahko povečale vaše skupno mesečno plačilo.
Mesečne obroke stanovanjskega kredita ročno izračunajte s to formulo: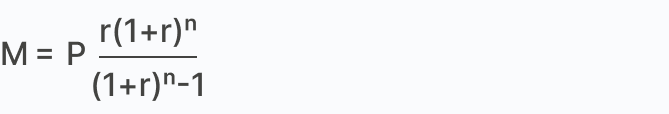
Tukaj je razčlenitev:
M = Mesečna plačila:
To rešujete. Za začetek zberite podatke o svojem posojilu. Ti dejavniki bodo določili, koliko boste odplačali vsak mesec.
P = Znesek posojila:
To je stanje posojila oziroma skupni znesek, ki ga še dolgujete za posojilo. Stanje vašega posojila neposredno vpliva na vaša mesečna plačila, stroške obresti in lastniški kapital nepremičnine. Z zmanjševanjem stanja boste povečali lastništvo svoje nepremičnine.
r = Mesečna obrestna mera:
Obrestna mera za posojilo je letna obrestna mera, ki se bo plačevala mesečno skozi vse leto. Če želite izračunati mesečno obrestno mero, letni odstotek delite s številom mesecev v letu. Na primer, če je vaša letna obrestna mera 5 %, bi to izgledalo takole: 0,05/12 = 0,004167.
n = Število odplačil:
To je skupno število odplačil, ki jih boste opravili v času trajanja posojila. Če želite izračunati skupni znesek, pomnožite rok posojila v letih z 12. Na primer, če je doba vašega posojila 30 let, bi to izgledalo takole: 30 x 12 = 360. To pomeni, da boste v času odplačevanja posojila opravili skupno 360 obrokov.
Pogoste možnosti stanovanjskega posojila
Stanovanjska posojila so določena glede na strukturo obrestne mere, na primer s fiksno ali spremenljivo obrestno mero, ali glede na način odplačevanja, na primer s spremenljivo obrestno mero (glavnica in obresti) ali samo z obrestmi. Med pogoste vrste stanovanjskih posojil spadajo posojila s fiksno obrestno mero, posojila s spremenljivo obrestno mero in posojila z deljeno obrestno mero.
Možnosti odplačevanja stanovanjskega posojila
Vrste odplačevanja stanovanjskega posojila se nanašajo na različne načine odplačevanja posojila.
Odplačilo glavnice in obresti: Posojilo za glavnico in obresti je stanovanjsko posojilo, pri katerem vaši mesečni obroki pokrivajo tako glavnico kot obresti. Ta obrestna mera je spremenljiva, kar pomeni, da se sčasoma spreminja, kar lahko povzroči nihanje mesečnih obrokov. To stanovanjsko posojilo je namenjeno kupcem, ki želijo, da se posojilo v celoti odplača do konca obdobja.
Odplačilo samo z obrestmi: Stanovanjska posojila s plačilom samo z obrestmi zahtevajo, da vsak mesec plačujete samo obresti, medtem ko znesek posojila ostane nespremenjen. Obdobje plačila samo obresti traja približno od 1 do 5 let, posojilo pa se bo vrnilo v stanje odplačevanja glavnice in obresti, razen če zaprosite za novo obdobje plačila samo obresti.
Možnosti obresti za stanovanjski kredit
Tako se bo obrestna mera uporabila za posojilo, kar vpliva na to, ali bo obrestna mera ostala enaka ali nihala skozi celotno obdobje.
Posojilo s fiksno obrestno mero: Pri posojilu s fiksno obrestno mero obrestna mera ostane enaka določeno obdobje, običajno od 1 do 5 let. Zaradi tega mesečna plačila ostajajo dosledna in predvidljiva. Ko se določeno obdobje izteče, se morate odločiti za refinanciranje, da si zagotovite novo fiksno ponudbo. V nasprotnem primeru se bo posojilo vrnilo na spremenljivo obrestno mero.
Posojilo s spremenljivo obrestno mero: Posojilo s spremenljivo obrestno mero je stanovanjsko posojilo, pri katerem se obrestna mera sčasoma spreminja, običajno glede na gotovinsko obrestno mero Rezervne banke Nove Zelandije (RBNZ). To pomeni, da se lahko vaša mesečna plačila povečajo ali zmanjšajo glede na spremembe obrestne mere.
Posojilo z deljeno obrestno mero: Posojilo z deljeno obrestno mero je kombinacija posojil s fiksno in posojil s spremenljivo obrestno mero. Del posojila je določen s fiksno obrestno mero, drugi del pa s spremenljivo obrestno mero. Ta vrsta posojila ponuja ravnovesje med fleksibilnostjo spremenljive obrestne mere in gotovostjo fiksne obrestne mere.
Pogosti stroški pri nakupu nepremičnine
Davek na nepremičnine in komunalne storitve: Davek na nepremičnine in komunalne storitve so davek lokalne samouprave, ki temelji na vrednosti vaše nepremičnine. Pomaga financirati odvoz odpadkov, vzdrževanje cest, parke, knjižnice in druge skupnostne storitve.
Stroški cenitve nepremičnine: Preden kupite nepremičnino, boste morda želeli najeti profesionalnega cenilca, ki bo ocenil stanje in vrednost doma. Čeprav je to neobvezno, je priporočljivo, da se prepričate, da je vrednost nepremičnine točna. Pristojbine se lahko razlikujejo glede na vrsto opravljene ankete.
Pravni stroški: Pravni stroški se nanašajo na stroške, plačane pooblaščenemu nepremičninskemu posredniku za urejanje pravnih vidikov nakupa nepremičnine. Te pristojbine običajno krijejo iskanje nepremičnin, pregled pogodb, prenos lastništva in obdelavo prenosa sredstev.
Provizija za odobritev posojila: To je enkratna provizija, ki jo posojilodajalec zaračuna za kritje stroškov odobritve posojila. To običajno vključuje obdelavo vloge, pripravo dokumentov za posojilo in izvajanje cenitev nepremičnin.

Izmerite cenovno dostopnost s pravilom razmerja DTI
Razmerje med dolgom in dohodkom (DTI) kaže, kolikšen del vašega bruto dohodka gre za odplačilo vseh dolgov. Posojilodajalci to uporabljajo za preverjanje, ali si lahko privoščite odplačila posojila. Posojilodajalci imajo raje razmerje med 35 % in 40 %, kar pomeni, da za odplačilo dolgov ne smete porabiti več kot ta znesek vašega celotnega dohodka. Če je vaš DTI pod 40 %, veljate za posojilojemalca z nizkim tveganjem. Če presežete 40 %, boste veljali za visoko tvegano osebo.
Naslednji koraki po izračunu obrokov stanovanjskega posojila
Ko ocenite odplačila stanovanjskega posojila, sledite tem korakom, da nadaljujete z nakupom nepremičnine.
1. korak: Primerjajte možnosti stanovanjskih posojil, obrestne mere in provizije iz različnih virov, da najdete najboljšo ponudbo za svoje potrebe.
2. korak: Pridobite predhodno odobritev posojila. To je pogojna odobritev posojilodajalca, ki vam da oceno, koliko si lahko izposodite.
3. korak: Začnite iskati dom. Ko najdete dom, oddajte ponudbo prek nepremičninskega posrednika in se s prodajalcem pogajajte za najboljšo ponudbo.
4. korak: Ko je vaša ponudba sprejeta, lahko uradno zaprosite za stanovanjski kredit. Posojilodajalec bo preveril vaše finance in uredil cenitev nepremičnine, da se prepriča, ali je nepremičnina vredna zneska posojila.
5. korak: Najemite prevoznika. Poskrbeli bodo za pravne preglede, preiskave nepremičnin, pripravo pogodb in zagotovili, da z domom ni pravnih težav.
6. korak: Zamenjajte pogodbe in plačajte polog. Ko bodo pravna preverjanja opravljena, boste plačali varščino in prodaja postala pravno zavezujoča.
7. korak: Na dan zaključka se preostala sredstva nakažejo in vaš odvetnik vpiše nepremičnino na vaše ime.